Theo pháp luật thuế TNDN hiện hành (Thông tư số 78/2014/TT-BTC và Thông tư số 96/2015/TT-BTC của Bộ Tài chính), các khoản chi tài trợ, ủng hộ của doanh nghiệp chỉ được tính vào chi phí được trừ nếu thuộc các nhóm được Nhà nước cho phép.
Trường hợp tài trợ không đúng danh mục được trừ:
Hiện tại, các khoản chi tài trợ được pháp luật thuế TNDN chấp nhận tính vào chi phí được trừ bao gồm: tài trợ cho giáo dục, y tế, khắc phục hậu quả thiên tai, làm nhà cho người nghèo (nhà tình nghĩa, nhà đại đoàn kết), nghiên cứu khoa học, và tài trợ theo chương trình của Nhà nước dành cho các địa phương nghèo.
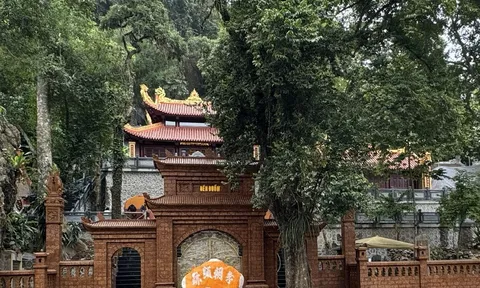
Khoản chi tài trợ cho việc xây dựng, trùng tu di tích lịch sử văn hóa (mang tính chất xã hội hóa chung) không nằm trong danh mục các khoản chi tài trợ được trừ theo quy định trên. Do đó, nếu doanh nghiệp bỏ tiền ra tài trợ thuần túy cho công trình này mà không gắn với hoạt động sản xuất kinh doanh riêng, khoản chi đó sẽ không được trừ khi quyết toán thuế TNDN.
Trường hợp khoản chi liên quan trực tiếp đến hoạt động sản xuất, kinh doanh:
Nếu việc đầu tư xây dựng/cải tạo gắn liền với một dự án kinh doanh thương mại, dịch vụ, du lịch hợp pháp của doanh nghiệp (ví dụ doanh nghiệp thuê mặt bằng, khai thác dịch vụ du lịch tại khu vực di tích theo đúng quy định pháp luật và hợp đồng với cơ quan nhà nước có thẩm quyền) và đáp ứng các điều kiện sau:
Phục vụ trực tiếp cho hoạt động sản xuất, kinh doanh.
Có đầy đủ hóa đơn, chứng từ hợp pháp.
Có chứng từ thanh toán không dùng tiền mặt đối với các hóa đơn từ 20 triệu đồng trở lên.
Khi đó, các chi phí này sẽ được hạch toán vào chi phí hợp lý hoặc phân bổ khấu hao tài sản cố định và được trừ khi tính thuế TNDN.
Đối với hoạt động xây dựng, tu bổ di tích lịch sử - văn hóa sử dụng nguồn vốn xã hội hóa, nếu đáp ứng tỷ lệ vốn xã hội hóa theo quy định pháp luật chuyên ngành (thường chiếm từ tỷ lệ nhất định trở lên theo từng dự án do cơ quan nhà nước phê duyệt) thì công trình hoặc các hạng mục dịch vụ liên quan có thể thuộc đối tượng không chịu thuế VAT hoặc được áp dụng các cơ chế ưu đãi riêng.
Doanh nghiệp cần tham khảo kỹ quyết định phê duyệt dự án đầu tư/tu bổ di tích của cơ quan nhà nước có thẩm quyền (Bộ Văn hóa, Thể thao và Du lịch hoặc Ủy ban nhân dân cấp tỉnh) để xác định rõ cơ chế tài chính áp dụng cho công trình cụ thể.
Trường hợp doanh nghiệp đầu tư xây dựng di tích lịch sử dưới hình thức tài trợ từ thiện cộng đồng, khoản chi này không được tính vào chi phí được trừ khi tính thuế Thu nhập doanh nghiệp (TNDN).
Dưới đây là căn cứ pháp lý và chi tiết cụ thể để doanh nghiệp nắm rõ:
1. Căn cứ pháp lý
Theo quy định về thuế TNDN hiện hành, các khoản chi tài trợ được Nhà nước cho phép tính vào chi phí được trừ bao gồm: tài trợ cho giáo dục, y tế, nghiên cứu khoa học, khắc phục hậu quả thiên tai, dịch bệnh, làm nhà đại đoàn kết/nhà tình nghĩa, và tài trợ theo chương trình của Nhà nước cho các địa phương có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Khoản chi tài trợ cho việc xây dựng, trùng tu di tích lịch sử văn hóa mang tính chất từ thiện xã hội chung không nằm trong danh mục các khoản chi tài trợ được trừ theo quy định thuế. Do đó, cơ quan thuế sẽ loại khoản chi phí này khi quyết toán thuế TNDN của doanh nghiệp.
2. Hệ quả đối với doanh nghiệp
Về thuế TNDN: Toàn bộ số tiền doanh nghiệp bỏ ra để xây dựng, tài trợ công trình sẽ được tính từ lợi nhuận sau thuế (lợi nhuận giữ lại) của doanh nghiệp, không được hạch toán giảm thu nhập chịu thuế.
Về hóa đơn, chứng từ và thuế GTGT: Vì đây là hoạt động tài trợ từ thiện không thuộc diện khấu trừ thuế TNDN, các hóa đơn mua vật liệu, dịch vụ xây dựng đứng tên doanh nghiệp sẽ không được khấu trừ thuế GTGT đầu vào tương ứng (hoặc nếu có kê khai thì phải xử lý theo quy định về hàng hóa, dịch vụ dùng để tài trợ không đúng mục tiêu được trừ).
Khuyến nghị: Dù không được khấu trừ thuế TNDN, hoạt động này mang ý nghĩa rất lớn về mặt an sinh xã hội, văn hóa và nâng cao hình ảnh, thương hiệu (CSR) của doanh nghiệp tại địa phương. Doanh nghiệp nên lưu trữ đầy đủ hồ sơ, biên bản tiếp nhận tài trợ từ các cơ quan quản lý nhà nước hoặc địa phương (nếu có) để ghi nhận vào sổ sách kế toán nội bộ dưới dạng quỹ phúc lợi hoặc quỹ từ thiện của công ty.